Saham JARR dan PGUN Melesat, Begini Katalis dan Risiko Saham Sawit Grup Haji Isam
Cuaninsight – Pergerakan saham emiten sawit yang terafiliasi dengan Grup Haji Isam tengah menjadi perhatian investor. Dua saham yang mencuri perhatian adalah PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN) yang sama-sama mencatat kenaikan dalam sebulan terakhir.
Saham JARR bahkan melonjak 76,05% dalam satu bulan, sedangkan PGUN menguat 18,24% pada periode yang sama. Kenaikan JARR yang sangat cepat sempat membuat Bursa Efek Indonesia (BEI) menghentikan sementara perdagangan saham tersebut pada pekan lalu.
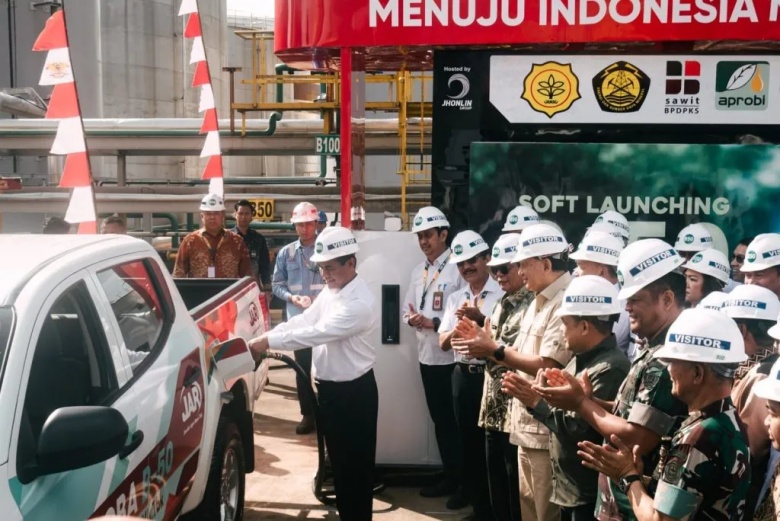
Di balik lonjakan itu, kebijakan biodiesel B50 menjadi salah satu katalis yang banyak diperhatikan pasar. Namun, analis menilai kenaikan harga saham kedua emiten tidak semata-mata disebabkan oleh kebijakan tersebut.
B50 Jadi Katalis Penting JARR
Senior Market Analyst Mirae Asset Sekuritas Indonesia Nafan Aji Gusta menilai JARR memiliki eksposur yang cukup kuat terhadap bisnis biodiesel. Perseroan merupakan produsen fatty acid methyl ester (FAME) yang menjadi bahan baku utama biodiesel.
Dengan implementasi B50, ekspektasi terhadap kebutuhan FAME berpotensi meningkat. Kondisi tersebut dapat mendorong utilisasi fasilitas produksi, penyerapan CPO, serta prospek bisnis hilir JARR.
Selain B50, pergerakan saham JARR juga dipengaruhi ekspektasi terhadap harga CPO, ekspansi bisnis Grup Haji Isam, serta faktor teknikal dan momentum perdagangan.
Praktisi pasar modal sekaligus Founder Republik Investor Hendra Wardana mengatakan pasar juga mengantisipasi pertumbuhan volume produksi, peningkatan utilisasi fasilitas, harga CPO yang relatif kuat, serta posisi JARR dalam ekosistem bisnis sawit Grup Jhonlin.
Namun, kenaikan harga saham yang sangat cepat membuat sebagian ekspektasi pertumbuhan dinilai sudah tercermin dalam harga saham.
Tantangan JARR: Membuktikan Pertumbuhan Laba
Lonjakan harga saham menjadi tantangan tersendiri bagi JARR. Setelah mengalami kenaikan signifikan dan beberapa kali suspensi perdagangan, pasar kini akan melihat apakah pertumbuhan kinerja perusahaan mampu mengikuti ekspektasi yang sudah terbentuk.
Hendra menilai katalis JARR hingga 2026 dan 2027 antara lain keberlanjutan implementasi B50, peningkatan utilisasi pabrik biodiesel, serta kemampuan memperoleh pasokan CPO dengan biaya kompetitif.
Kontribusi CPO internal juga berpotensi membantu perseroan mengurangi ketergantungan terhadap pembelian bahan baku dari pihak eksternal.
Meski begitu, peningkatan volume penjualan FAME tidak otomatis menghasilkan pertumbuhan laba dengan persentase yang sama. Margin JARR tetap dipengaruhi harga CPO sebagai bahan baku, formula harga biodiesel, volume alokasi, utilisasi pabrik, biaya operasional, serta kebutuhan modal kerja.
Artinya, B50 menjadi katalis struktural bagi JARR, tetapi kemampuan mengubah peningkatan permintaan menjadi pertumbuhan laba tetap menjadi faktor penting.
PGUN Lebih Sensitif terhadap Kinerja Perkebunan
Berbeda dengan JARR, PGUN memiliki karakter bisnis yang lebih dekat dengan sektor hulu sawit. Karena itu, kinerja perusahaan lebih banyak dipengaruhi produktivitas perkebunan, harga CPO, volume produksi, cuaca, biaya produksi, dan program replanting.
B50 tetap dapat memberikan manfaat bagi PGUN secara tidak langsung. Meningkatnya kebutuhan biodiesel berarti kebutuhan terhadap CPO sebagai bahan baku juga berpotensi meningkat.
Apabila harga CPO bertahan tinggi, PGUN berpotensi mendapatkan dukungan terhadap pendapatan dan margin. Namun, harga CPO yang terlalu tinggi juga memiliki sisi berbeda bagi JARR karena dapat meningkatkan biaya bahan baku dan kebutuhan modal kerja.
Hubungan bisnis dalam ekosistem Grup Jhonlin juga menjadi salah satu faktor yang diperhatikan pasar. PGUN memiliki captive market dalam ekosistem tersebut, tetapi konsentrasi penjualan kepada entitas dalam satu grup juga menjadi risiko yang perlu dicermati investor.
Risiko Harga CPO hingga Cuaca
Prospek JARR dan PGUN tidak terlepas dari sejumlah risiko. Untuk PGUN, volatilitas harga CPO, kondisi cuaca, produktivitas tanaman, biaya pemeliharaan, dan kebutuhan replanting dapat memengaruhi kinerja.
Sementara JARR menghadapi risiko dari harga bahan baku CPO, biaya operasional, kebutuhan modal kerja, serta perubahan kebijakan biodiesel.
Dengan demikian, efek B50 terhadap kedua emiten tidak sama. JARR mendapatkan dampak yang lebih langsung karena berada di bisnis FAME, sedangkan PGUN memperoleh manfaat terutama melalui meningkatnya permintaan CPO.
Isu Agrinas-Duta Palma Jadi Risk Factor
Selain faktor operasional, JARR juga menghadapi sentimen terkait persoalan Agrinas-Duta Palma. Nafan menilai risiko tersebut perlu dipisahkan antara dampaknya terhadap operasional perusahaan dan pengaruhnya terhadap sentimen investor.
Jika persoalan hanya berkaitan dengan transaksi historis dan tidak mengganggu pasokan bahan baku maupun kegiatan produksi, dampak langsung terhadap fundamental JARR berpotensi terbatas.
Namun, perkembangan hukum tetap menjadi perhatian karena dapat meningkatkan risk premium investor. Dampaknya terhadap persepsi pasar dan valuasi dapat menjadi lebih besar apabila muncul keputusan hukum atau fakta baru yang menimbulkan kewajiban finansial ataupun mengganggu operasional perusahaan.
JARR sendiri telah menyampaikan klarifikasi bahwa transaksi CPO yang dipersoalkan telah melalui proses penerimaan, administrasi, penagihan, dan pembayaran sesuai kesepakatan. Perselisihan utama disebut berada antara Agrinas Palma Nusantara dan Duta Palma Group.
Valuasi JARR dan PGUN Perlu Dicermati
Kenaikan harga saham yang cepat membuat aspek valuasi semakin penting. Hendra menilai harga saham JARR telah bergerak jauh lebih cepat dibandingkan pertumbuhan fundamentalnya. Dengan kondisi tersebut, pasar dinilai sedang memperhitungkan ekspektasi kinerja 2027 ke dalam harga saham saat ini.
Risikonya muncul apabila realisasi produksi dan laba tidak memenuhi ekspektasi pasar. Dalam kondisi tersebut, ruang koreksi harga saham dapat menjadi perhatian investor.
Hendra memandang kenaikan JARR dan PGUN sebagai kombinasi antara perbaikan fundamental dan ekspektasi pasar yang agresif. Ia menyebut speculative buy untuk kedua saham tersebut dengan target harga JARR Rp4.400 per saham dan PGUN Rp10.300 per saham.
Sementara itu, Nafan belum memberikan rekomendasi saham untuk JARR maupun PGUN.
Bagi investor, perkembangan B50 memang menjadi katalis penting untuk diperhatikan. Namun, kinerja aktual tetap akan bergantung pada volume produksi, harga CPO, utilisasi fasilitas, biaya bahan baku, efisiensi, kebutuhan modal kerja, serta realisasi laba.
Dengan harga saham yang sudah mengalami kenaikan signifikan, perkembangan kinerja keuangan dan kemampuan kedua emiten memenuhi ekspektasi pasar menjadi faktor penting dalam membaca prospek JARR dan PGUN hingga 2027.